
MARKKINOINTIMATERIAALI
Maksettu yhteistyö VanEckin kanssa
Yhä suurempi osuus työttömistä amerikkalaisista ei onnistu palaamaan työelämään. Samaan aikaan rahapolitiikassaan tiukkaa linjaa edustava keskuspankin pääjohtaja vakuuttaa työmarkkinoiden olevan kunnossa, vaikka korkotaso koettelee sekä pienyhtiöitä että tekoälyinvestointeja. Tällainen yhdistelmä on aiemmin johtanut tilanteeseen, jossa Yhdysvaltain keskuspankki Fed on joutunut turvautumaan uuteen rahapoliittiseen elvytykseen. Kulta ja erityisesti sen hinnan noususta hyötyvät kaivosyhtiöt saattaisivat tällöin menestyä muita sijoituskohteita paremmin.
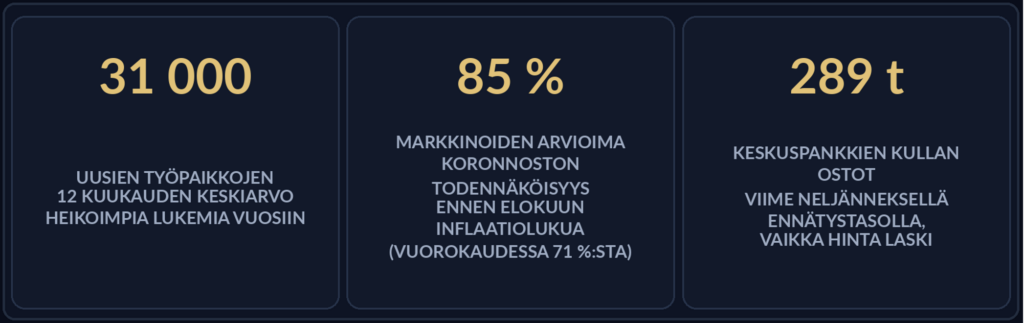
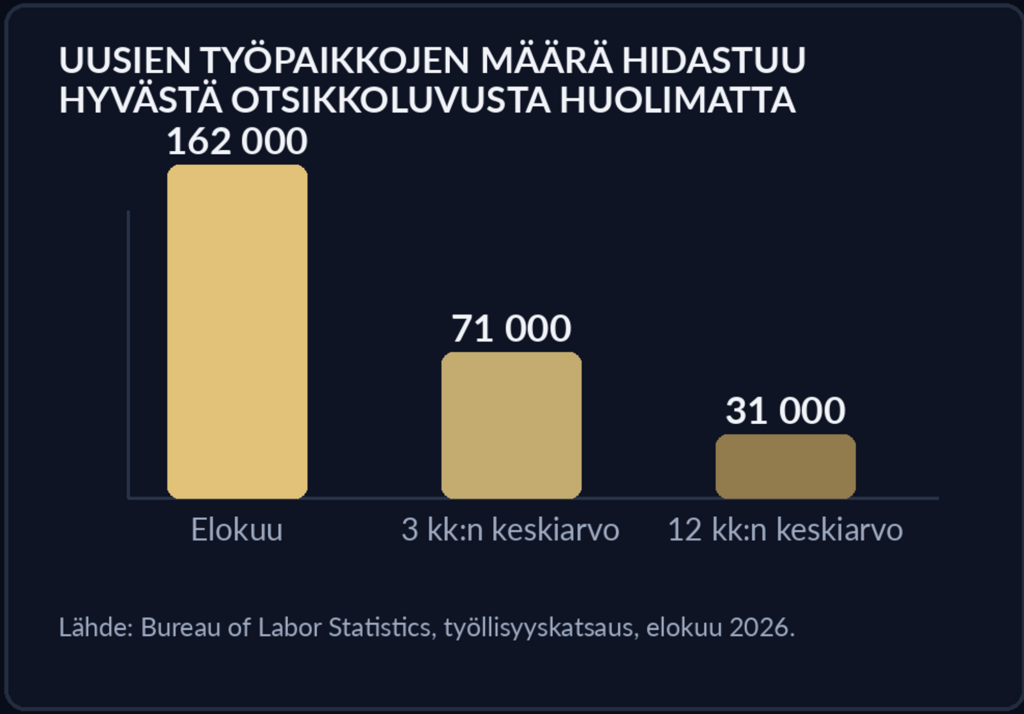
Perjantaina julkaistusta työllisyysraportista löytyi ensi silmäyksellä myönteisiä uutisia: uusia työpaikkoja syntyi 162 000, eniten sitten maaliskuun. Tarkempi tarkastelu kuitenkin murentaa vahvan kokonaiskuvan. Lähes puolet yksityisen sektorin uusista työpaikoista syntyi ravintoloihin ja baareihin. Kolmen kuukauden keskiarvo on enää 71 000 uutta työpaikkaa kuukaudessa, ja 12 kuukauden keskiarvo on pudonnut 31 000:een – yhteen viime vuosien heikoimmista lukemista.
Tämä ei kuitenkaan estänyt Fedin uutta pääjohtajaa keskittymästä kesäisessä puheessaan lähes yksinomaan yhteen asiaan: inflaatioon. Samaan aikaan pienyhtiöindeksiä painaa lähes nollakorkojen aikana otettu velka, ja kahden Yhdysvaltain suurimman vähittäiskauppaketjun tulosraportit kertovat kuluttajien ostovoiman olevan koetuksella. Näistä tekijöistä muodostuu markkinatilanne, jossa kulta on aiemminkin pärjännyt hyvin.
Vahva otsikkoluku peittää alleen heikkenevän kehityksen
Elokuussa syntyi 162 000 uutta työpaikkaa, mutta liukuvat keskiarvot paljastavat työllisyyden heikentyneen. Ravintola-ala vastasi yksin 46 prosentista yksityisen sektorin uusista työpaikoista. Palkat nousivat 3,1 prosenttia samaan aikaan, kun hinnat nousivat 3,4 prosenttia. Reaalisesti työntekijän ansiot jäävät siten vuoden takaisesta tasosta.
Richmondin alueellisen keskuspankin viikonloppuna julkaisema tutkimus antaa lisää aihetta huoleen. Pitkäaikaistyöttömien eli vähintään 27 viikkoa työttömänä olleiden osuus kaikista työttömistä nousi elokuussa 27 prosenttiin, mikä vastasi 1,93 miljoonaa ihmistä. Heinäkuussa osuus oli 25,5 prosenttia eli 1,77 miljoonaa. Luku on kasvanut tasaisesti vuoden 2023 alusta lähtien. Kevin Warsh kuvaili työmarkkinoita Jackson Holessa hyväkuntoisiksi. Jos kuitenkin noin joka neljäs työtön ei löydä takaisin työelämään tilanteessa, jossa yritykset eivät juuri palkkaa eivätkä irtisano, työmarkkinoiden tilaa on vaikea pitää hyvänä. Juuri tällainen vähitellen kasaantuva rakenteellinen heikkous voi lopulta pakottaa keskuspankin muuttamaan linjaansa.
Fedin pääjohtaja katsoo ennen kaikkea inflaatiota
Kevin Warsh teki kantansa selväksi elokuun lopulla Jackson Holessa: hänen mukaansa Fedin tulisi viestiä toimistaan aiempaa niukemmin ja vähentää tulevaa rahapolitiikkaa koskevaa ennakoivaa ohjausta. Markkinat tulkitsivat viestin haukkamaiseksi. Syyskuun 11. päivänä julkaistu elokuun inflaatioraportti vahvisti tätä tulkintaa. Kuluttajahinnat nousivat kuukaudessa 0,4 prosenttia, ja vuosi-inflaatio pysyi 3,4 prosentissa. Pohjainflaatio nousi kuukaudessa 0,3 prosenttia, vaikka sen vuosivauhti hidastui 2,5 prosentista 2,4 prosenttiin. Tällaiset luvut eivät anna Fedille helppoa perustetta laskea korkoja. Syyskuun koronnoston markkinoilla hinnoiteltu todennäköisyys nousi julkaisua seuranneen vuorokauden aikana 71 prosentista 85 prosenttiin. Ennen Jackson Holen kokousta se oli ollut vain 33 prosenttia.
Warsh keskittyy torjumaan aiemman inflaation seurauksia, vaikka työmarkkinoilla ja kulutuksessa näkyvät jo hänen edeltäjältään perityn korkotason vaikutukset.
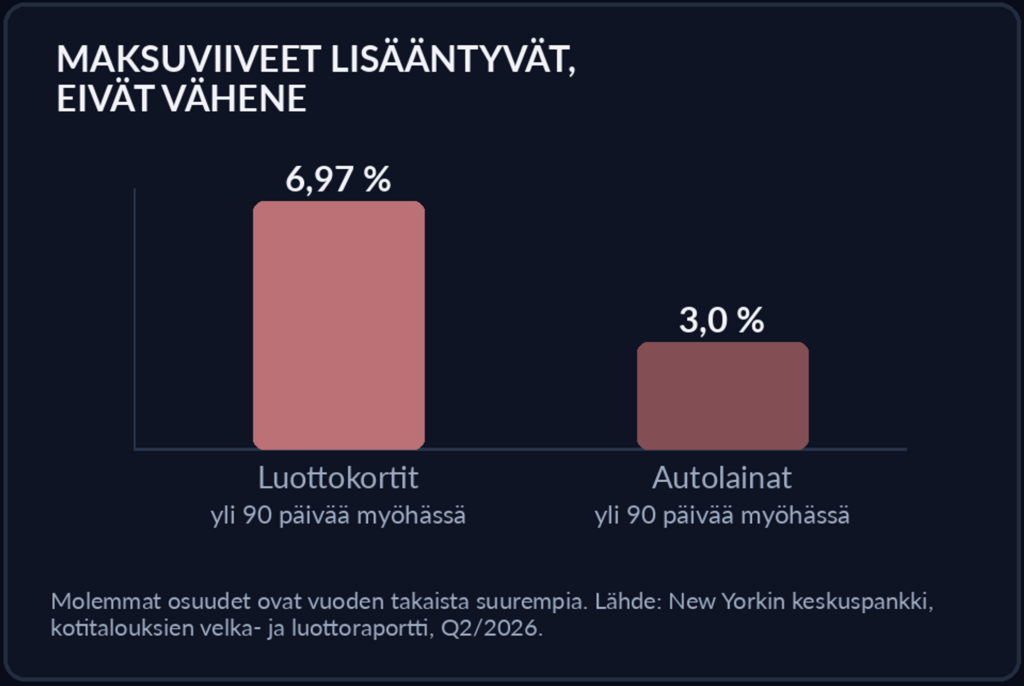
Tässä piilee Fedin ongelma. Inflaatio on edelleen niin sitkeää, että koronlaskut voisivat vaikuttaa harkitsemattomilta. Toisaalta työmarkkinatilannekaan ei tarjoa Warshille selvää perustetta keventää rahapolitiikkaa. Syyskuun 5. päivään päättyneellä viikolla uusia työttömyyskorvaushakemuksia jätettiin 206 000, lähes täsmälleen saman verran kuin neljän viikon keskiarvo. Työnantajat eivät enää irtisano väkeä merkittävästi mutta eivät myöskään palkkaa uutta työvoimaa. Nykyiselle korkotasolle herkimmät talouden osat – pienyritykset, voimakkaasti velkaantuneet lainanottajat ja pienituloiset kotitaloudet – ovat jo paineessa, vaikka rahapolitiikkaa ei ole vielä kiristetty lisää.
Kuluttajien taloudellinen liikkumavara kapenee
Walmart ja Target julkistivat tuloksensa muutaman päivän välein elokuussa, ja molemmilla oli pitkälti sama viesti. Asiakaskäynnit lisääntyivät, mutta ostoskorin arvo ei juuri kasvanut. Walmartin talousjohtaja kuvasi kulutusympäristöä ”todennäköisesti helmikuutakin heikommaksi”. Yhtiö lähes kaksinkertaisti hinnanalennusten piirissä olevien tuotteiden määrän 11 000:een, mutta tulosohjeistuksen lasku sai osakkeen silti putoamaan 9,2 prosenttia. Alan osakkeita seuraava vähittäiskaupan ETF laski kahdessa päivässä 4,8 prosenttia – eniten sitten viime lokakuun.
Finanssikriisi 2.0: tarvitseeko tekoälyala oman pelastuspakettinsa?
Kullan näkymiin vaikuttavat muutkin tekijät kuin työllisyys ja inflaatio. Tekoälybuumin taustalla on muodostumassa toinenkin uhkakuva: investointien rahoittamiseksi rakentuva luottoketju muistuttaa huolestuttavasti vuonna 2008 katkennutta rahoitusketjua. Nyt vakuutena ei kuitenkaan ole asuntolainapohjaisia arvopapereita vaan datakeskusten laskentakapasiteetti. Tätä uhkaa voi kutsua finanssikriisiksi 2.0:ksi eli ”Generative Financial Crisisiksi” (GFC 2.0). Jos kriisi toteutuisi, Fed voisi joutua muuttamaan suuntaansa, vaikka Warsh puhuisi edelleen koronnostojen puolesta.
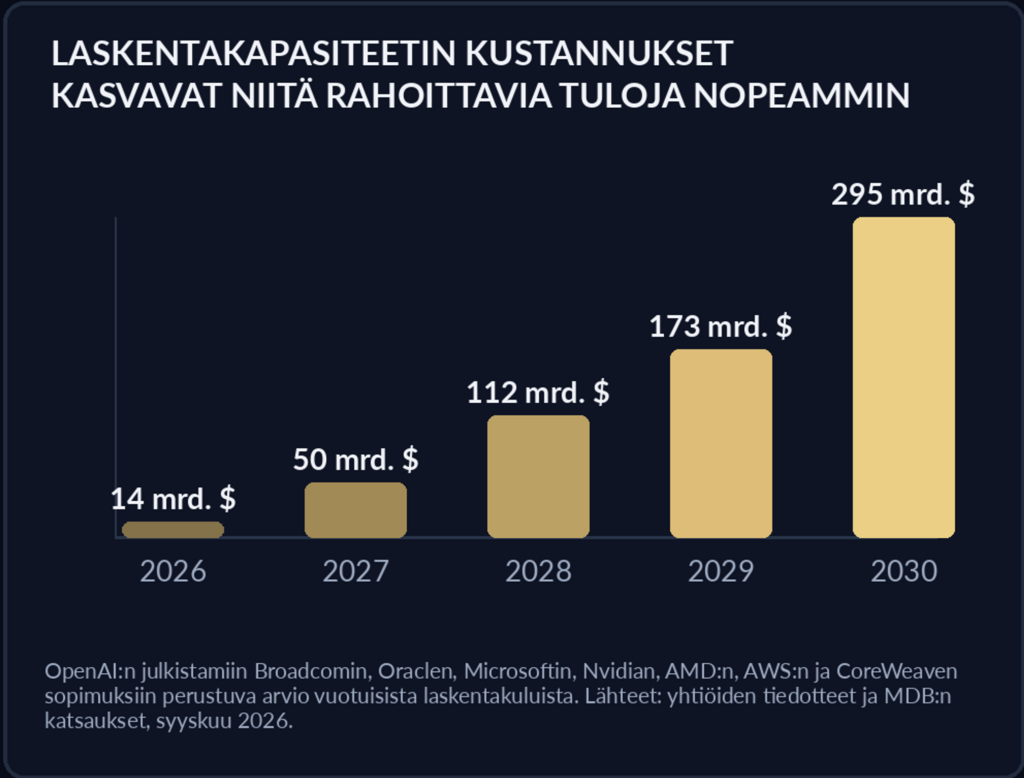
OpenAI on tehnyt yhteensä 1,15 biljoonan dollarin arvosta laskentakapasiteettiin liittyviä sitoumuksia. Niistä Broadcomin osuus on 350 miljardia, Oraclen 300 miljardia, Microsoftin 250 miljardia, Nvidian 100 miljardia, AMD:n 90 miljardia, Amazon Web Servicesin 38 miljardia ja CoreWeaven 22 miljardia dollaria. Näiden sopimusten perusteella laskentakapasiteetin arvioidut vuotuiset menot kasvavat 14 miljardista dollarista vuonna 2026 50 miljardiin vuonna 2027, 112 miljardiin vuonna 2028, 173 miljardiin vuonna 2029 ja lopulta 295 miljardiin vuonna 2030.
OpenAI kirjasi vuonna 2025 liikevaihtoa 13,1 miljardia dollaria, liiketappiota 20,9 miljardia ja nettotappiota 38,5 miljardia dollaria. Sen 900 miljoonasta viikoittaisesta käyttäjästä vain noin 13 miljoonaa maksaa palvelusta. SoftBankilla puolestaan erääntyy 15. syyskuuta 25,9 miljardin dollarin väliaikainen siltalaina.
Kulta: edullinen suhteessa tulevaan?
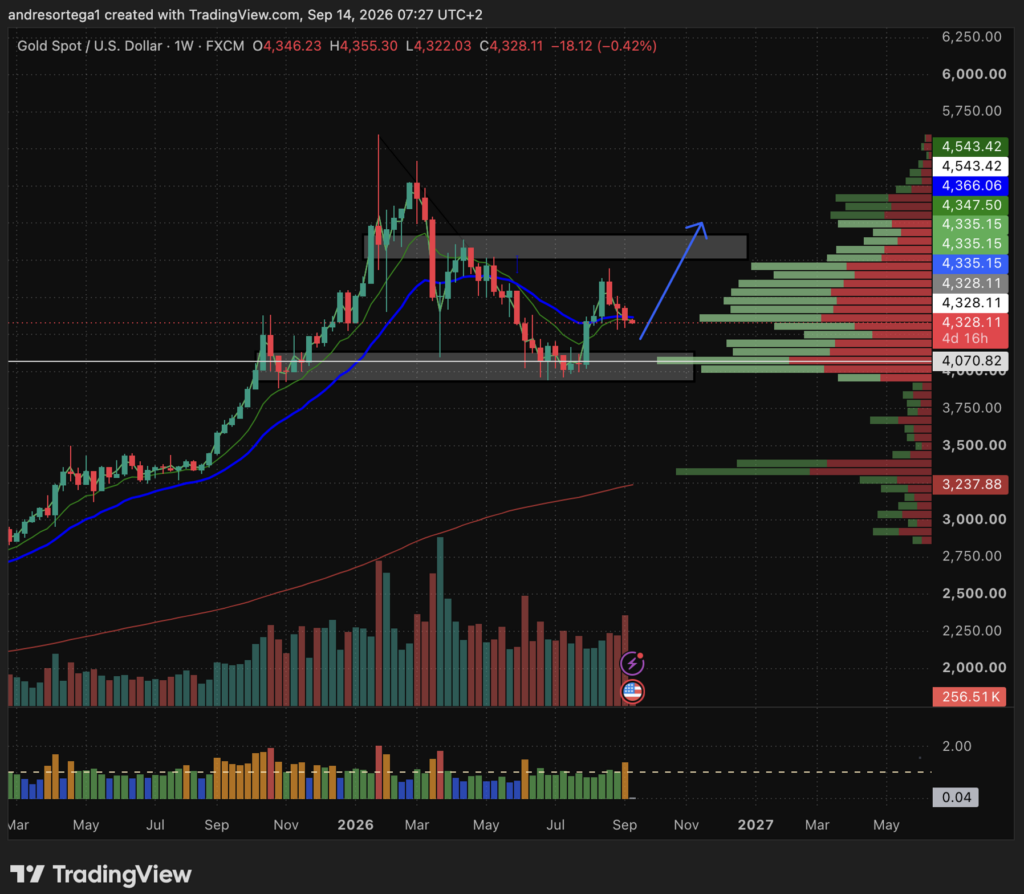
Kulta painui alimmilleen yli kuukauteen koronnoston todennäköisyyden kasvaessa. Kyse on pitkälti luontevasta markkinareaktiosta, sillä kulta ei maksa korkoa. Jos tähän yhdistetään tekoälyinvestointien taustalla kytevä finanssikriisin 2.0 riski sekä pitkäaikaistyöttömyyden kasvu heikosta rekrytointitilanteesta huolimatta, kullan pitkän aikavälin asetelma näyttäytyy entistä vahvempana. Näin syvään juurtuneita työmarkkinaongelmia tuskin ratkaistaan pysyvästi kireällä rahapolitiikalla. Todennäköisempi kehityskulku voisi olla ensin korkojen lasku ja lopulta jonkinlainen määrällinen elvytys (QE), mikäli vakava luottomarkkinahäiriö pakottaa Fedin toimimaan. Wall Streetin kullanäkymät eivät ole horjuneet: RBC nosti vuoden 2026 hintaennustettaan 21 prosenttia 5 723 dollariin unssilta ja vuoden 2027 ennustettaan 27 prosenttia 6 500 dollariin.
Keskuspankkien varainhoitajat eivät tee ratkaisujaan lyhytaikaisten uutisotsikoiden perusteella. Ne ovat vähentäneet riippuvuuttaan dollarimääräisistä varoista sen jälkeen, kun Venäjän valuuttavarantojen jäädyttäminen vuonna 2022 osoitti, mitä toisen osapuolen hallussa oleville varoille voi tapahtua. Peräti 89 prosenttia keskuspankeista odottaa maailman kultavarantojen kasvavan seuraavan vuoden aikana. Kyse on rakenteellisesta kysynnästä, johon tämän viikon koronnostotodennäköisyydet eivät juuri vaikuta.
Lisätietoa kultakaivossektorin sijoitusmahdollisuuksista löydät VanEckin verkkosivuilta.
Agnico Eagle: suora tapa hyötyä kullan hinnan noususta
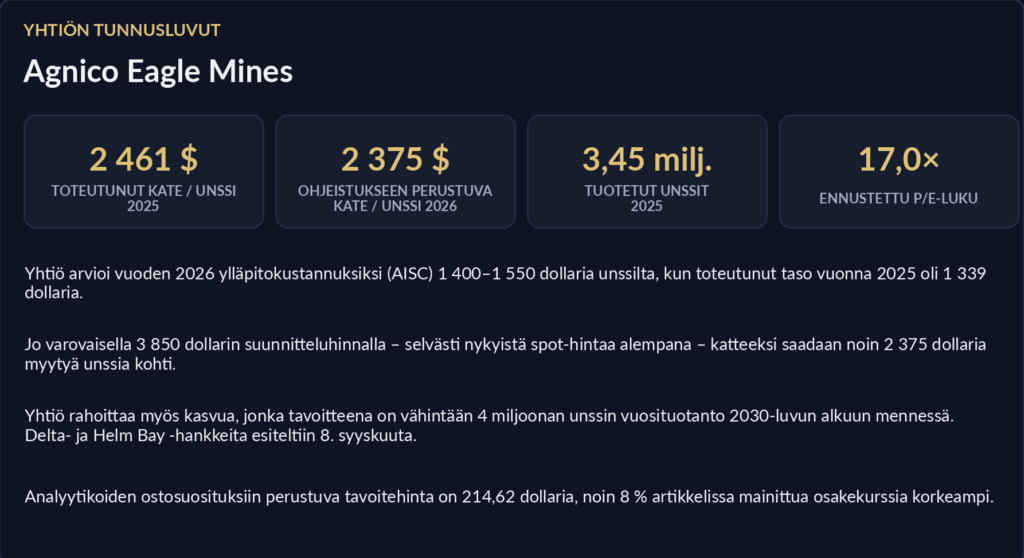
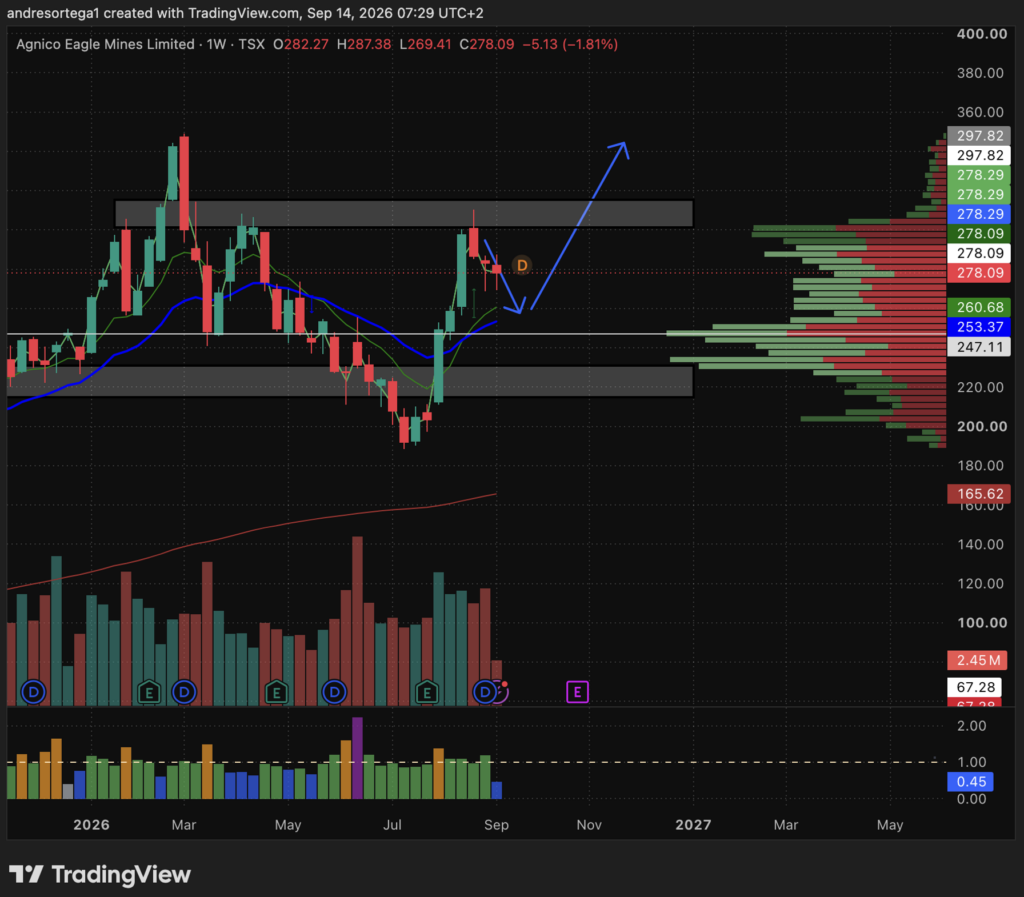
Kultakaivosyhtiöiden tulos reagoi kullan hintaan usein voimakkaammin kuin itse kulta. Siksi niiden osakkeet voivat menestyä kultaa paremmin, kun Fed alkaa keventää rahapolitiikkaa tai lisätä likviditeettiä. Kun tuotantokustannus unssia kohti on suhteellisen kiinteä, kullan hinnan nousu tämän kustannuksen yläpuolelle kasvattaa suoraan katetta. Agnico Eagle on yksi suurimmista ja vaihdetuimmista yhtiöistä, joiden kautta sijoittaja voi hakea tällaista vipuvaikutusta. Yhtiön liikevaihto on kasvanut vuodessa 50,3 prosenttia 14,53 miljardiin dollariin, ja nettotulos on lähes kaksinkertaistunut 5,87 miljardiin. Osakkeen P/E-luku on silti noin 17, mikä kirjoittajan arvion mukaan vaikuttaa edulliselta kullan hintakehitykseen nähden. Aiempi tuotto ei kuitenkaan ennusta tulevaa kehitystä.
Yhteenveto
Fed ei tarkoituksella rakentanut nykyistä umpikujaa, mutta sen rahapolitiikka loi sille edellytykset. Vuosien lähes nollakorot kannustivat pienyrityksiä ottamaan vaihtuvakorkoista velkaa ja kuluttajia velkaantumaan. Sama halpa raha rahoitti tekoälyinvestointeja, joiden 1,15 biljoonan dollarin sitoumukset ovat nyt paljon suuremmat kuin niitä rahoittava liikevaihto. Warsh voi vielä jonkin aikaa korostaa tuoreita inflaatiolukuja, mutta samaan aikaan uusien työpaikkojen määrä kasvaa keskimäärin vain 31 000 työpaikalla kuukaudessa, noin neljä kymmenestä pienyhtiöstä ei pysty kattamaan korkokulujaan ja biljoonan dollarin laskentakapasiteettihankkeiden rahoitusta ei ole testattu varsinaisessa maksuhäiriösyklissä.
Ennemmin tai myöhemmin jokin näistä jännitteistä purkautuu, eikä Fedin toimintaa välttämättä lopulta ohjaa inflaatio. Kolme erillistä kehityskulkua voivat johtaa samaan lopputulokseen: noin neljännes työttömistä ei onnistu palaamaan työelämään, pienyhtiöt kärsivät velkataakastaan ja tekoälyinvestointien 1,15 biljoonan dollarin sitoumukset ylittävät niitä rahoittavan liikevaihdon. Fed voisi joutua laskemaan korkoja ja uuden finanssikriisin toteutuessa käynnistämään määrällisen elvytyksen uudelleen, vaikka inflaatio olisi edelleen koholla. Kulta ja erityisesti kultakaivosyhtiöiden osakkeet ovat jo osittain hinnoitelleet tällaista skenaariota, vaikka viimeaikaiset kurssikaaviot kertovat lyhyen aikavälin laskusta koronnosto-odotusten vahvistuttua. Kaivosyhtiöiden liiketoiminnallinen vipuvaikutus on itse kultaa suurempi. Jos historia toistaa itseään, niiden nousuvara voi siksi olla huomattava. Sijoittajan kannalta kiinnostavin hetki voi olla juuri silloin, kun lyhyen aikavälin kurssikehitys ja pitkän aikavälin näkymät ovat ristiriidassa – ei vasta silloin, kun markkinoiden huomio on jo kääntynyt samaan mahdollisuuteen.
Tämä analyysi on tuotettu Marketmaten ja VanEckin yhteistyön yhteydessä. Tutustu VanEckin markkinanäkemyksiin ja sijoitusratkaisuihin täällä.
Tämä teksti on tarkoitettu ainoastaan tiedotus- ja koulutuskäyttöön. Se ei ole sijoitusneuvontaa eikä suositus ostaa tai myydä arvopapereita tai hyödykkeitä, kuten kultaa. Yksittäisiin osakkeisiin ja hyödykkeisiin liittyy riskejä, kuten pääoman menettämisen mahdollisuus, hintojen voimakas vaihtelu, yhden yhtiön tai toimialan keskittymäriski sekä geopoliittiset riskit. Aiempi tuotto ei ole tae tulevista tuotoista. Tee oma taustaselvityksesi tai keskustele toimiluvan saaneen neuvonantajan kanssa ennen sijoituspäätösten tekemistä.
Analyysin on laatinut Million Dollar Book Club Marketmaten toimeksiannosta.
Nämä tiedot ovat peräisin VanEck (Europe) GmbH:lta, jolla on rahoitusvälineiden markkinoita koskevan direktiivin (“MiFiD”) mukainen ETA-alueen sijoituspalveluyrityksen toimilupa. VanEck (Europe) GmbH:n rekisteröity osoite on Kreuznacher Str. 30, 60486 Frankfurt, Saksa, ja VanEck Asset Management B.V. (“rahastoyhtiö”), joka on Alankomaiden lain mukaan perustettu ja Alankomaiden rahoitusmarkkinaviranomaisen (AFM) rekisteröimä rahastoyhtiö, on nimittänyt sen VanEck-tuotteiden jakelijaksi Euroopassa.
Tämä materiaali on tarkoitettu vain yleiseksi ja alustavaksi tiedoksi, eikä se ole sijoitus-, oikeudellinen tai veroneuvonta. VanEck (Europe) GmbH ja sen osakkuus- ja sidosyritykset (yhdessä “VanEck”) eivät ole vastuussa mistään sijoittajan näiden tietojen perusteella tekemistä sijoitus-, myynti- tai säilyttämispäätöksistä. Kaikki asiaankuuluvat asiakirjat on ensin tarkistettava.
Esitetyt näkemykset ja mielipiteet ovat tekijöiden, mutta eivät välttämättä VanEckin näkemyksiä. Näkemykset ovat voimassa julkaisupäivänä ja voivat muuttua markkinatilanteen mukaan. Kolmansien osapuolten toimittamien tietojen uskotaan olevan luotettavia, eikä niiden oikeellisuutta tai täydellisyyttä ole varmennettu itsenäisesti, eikä niitä voida taata.
Sijoittamiseen liittyy riskejä, mukaan lukien mahdollinen pääoman menetyksen riski. Jos kohtaat tuntemattomia teknisiä termejä, katso ETF-sanasto | VanEck.
Mitään tämän aineiston osaa ei saa jäljentää missään muodossa eikä tähän aineistoon saa viitata missään muussa julkaisussa ilman VanEckin nimenomaista kirjallista lupaa.
© VanEck (Europe) GmbH